Value Chain of the IoT/IoTバリューチェーン
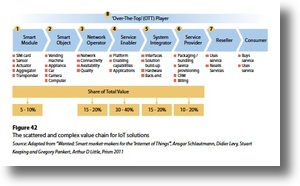
IoT市場の運動学を把握するため、Ansgar Schlautmann と彼の同僚であるArthur D Little社員はIoT技術アーキテクチャを’スマートソリューションむけバリューチェーン’に翻訳した彼らは、このIoTバリューチェーンは分散し、複合化しているので、8つの構成要素と10つステークホルダーに分類した。
アクチュエータ、ワイアレスモジュール、モデム、SIMカード他が、スマートオブジェクトをネットワークに接続する。伝統的にこの領域を運用するステークホルダー、Cinterion,Sierra Wireless,Telitは、アジア圏の重工業企業、Huwai,ZTEと連携しこの領域への参入を開始している。
• スマートオブジェクト
自動販売機、アプライアンス機器、自動車、カメラなど。LG,Bosch,Volvoなど参入する製品製造企業が増大しており、このセグメントは活性化している。
• ネットワーク事業者
スマートオブジェクトとの有線、無線での小丹生にケーションを提供、管理する企業
従来の通信事業者であるVerizon,Comcast,AT&Tや、Goofleファイバーのようさ新規参集社が属する
• サービスイネーブラー
スマートオブジェクトに知性を供給する一方、サードパーティに対し収集した情報を提供するクラウドやソフトウエア基盤。アーサリトルはバリューチェーンの中で、サービスイネーブラーが最も魅力あるポジションにいる事実に興味を持っており、全価値の30%-40%を占めるとみられている。Nokia Siemens Networks, Alcatel Lucent, IBM これらが、子の位置に、Vodafone,Telefonicaなどのネットワーク事業者と並んで存在している。
• システムインテグレータ
スマートモジュールを物理的にスマートオブジェクトに、そのスマートオブジェクトを標準APIを使ってクラウドサービスとインテグレートすることに関するステークホルダー達。
この領域は、従来、Axeda,Aeris and Telenor’Connexionが強い影響力をもっていたが、昨今、EricssionやIBMなどの、大規模システムインテグレータが参入してきている。
• サービスプロバイダー
複数ソリューションの組み合わせ、料金体系を設定し、利用料に課金するとともにカスタマケアーを提供する企業
Wireless Car,Hughes,Telematics がネットワーク事業者と協業する事例が増えつつある。
• 再販事業者
スマートオブジェクトと関連スマートサービスの双方を取り扱う。
スマートオブジェクトの製造業者は、しばしば、再販事業者にもなり得る。
• ‘Over-The-Top’ (OTT) players.
オーバー・ザ・トップ・プレイヤー(OTTP)
OTTPはインターネットを通しサービスを供給する源であり、既存のビジネスモデルを破壊していく。OTTPの例として、Skype,Netflix,YouTube,Uberを挙げることができる。
Schlautmannらは、通信事業者によるIoTバリューチェーンに参入するための戦略的参入に関する調査を開始した。
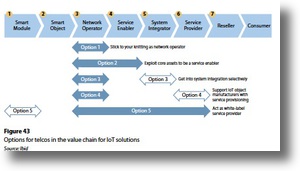
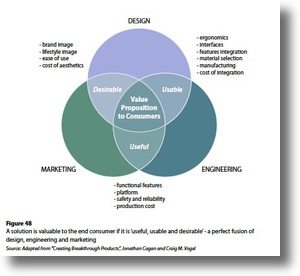
様々なステークホルダーが、同様の分析を実施しているだろう。再度強調し述べるが、バリューチェーンにおける現ポジションは非常に流動的である。なぜなら、ステークホルダー自身がIoTにおけるポジションを捜しているからである。これらを横においたとしても、バリューチェーンは究極的には最終消費者に付加価値を提供しなければならない。Cagan やVogelの視点では、これは、設計、実装、マーケティングをとりまとめ、消費者にとって、満足がゆき、役立ち、求められる、ソリューションを提供することを意味する。
The Big Picture
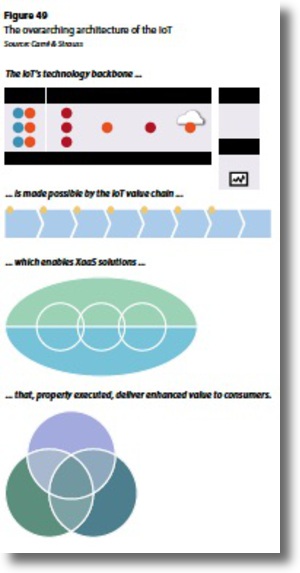
今ここで、包括的なIoTアーキテクチャをじっくり検討することは価値がある。つまり、IoTの技術バックボーンはIoTバリューチェーンによって可能になった。このヴァリューチェーンはXaaSソリューションを可能にし、正しく実行され\\れば、消費者に価値をもたらすものである。「ただしく実行される」とはどのようなものであろうかという疑問が、本ロードマップを「IoTの今後のガバナンス」に導く。
コメントを残す